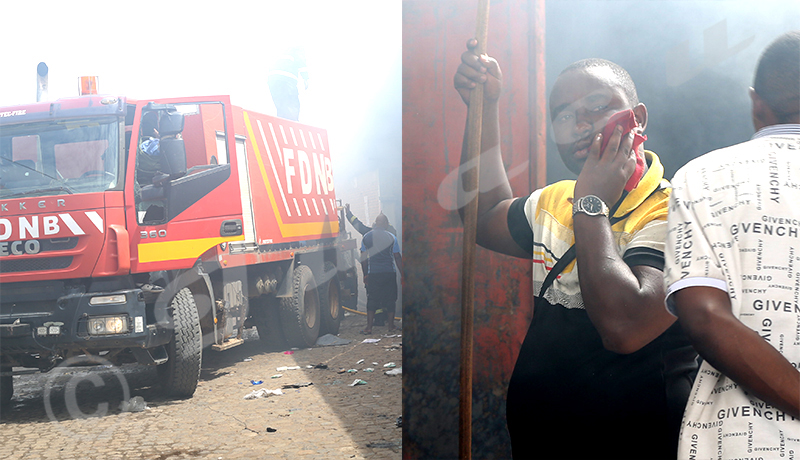
Le faible taux d'adoption de l'assurance incendie par les commerçants au Burundi suscite des inquiétudes, particulièrement en raison de la répétition des incendies sur les marchés. Cette faible adhésion des commerçants à l'assurance incendie demeure une préoccupation majeure, d'autant plus que les marchés burundais sont régulièrement touchés par des sinistres dévastateurs. Un professeur d'économie, Jean Ndenzako, observe que l'assurance incendie est étonnamment peu utilisée par la population burundaise, soulignant un paradoxe face aux risques encourus. Cette situation pèse lourdement sur les finances publiques du pays, car l'État doit régulièrement mobiliser des ressources importantes pour venir en aide aux victimes de ces sinistres, augmentant ainsi la charge sur le budget public. Les conséquences économiques des incendies sont significatives, tant pour les ménages directement affectés que pour l'économie nationale dans son ensemble, en détruisant le capital productif et en freinant la croissance économique.
Obstacles à la souscription
Plusieurs facteurs expliquent la réticence des commerçants burundais à souscrire une assurance incendie. Certains d'entre eux manquent d'informations claires concernant l'assurance incendie, ce qui entrave leur adhésion à ce type de couverture. Cette méconnaissance des produits d'assurance et de leurs avantages potentiels constitue un obstacle fondamental à une meilleure pénétration du marché.
Nombre d'entre eux hésitent également à souscrire des assurances en raison du coût des cotisations, jugées élevées au regard de leurs revenus souvent modestes. Cette perception conduit fréquemment les commerçants à considérer l'assurance comme une charge financière supplémentaire plutôt que comme un outil de protection essentiel et une mesure de sécurité indispensable pour la pérennité de leurs activités. Ils peinent à voir l'investissement initial comme une garantie contre des pertes bien plus importantes.
Les délais de remboursement constituent un autre frein majeur et alimentent la méfiance. Au marché de Kinama, sur l'ensemble des personnes assurées, seules trois ont été indemnisées à ce jour, d'autres étant toujours en attente de leurs compensations. Ces retards prolongés créent un scepticisme profond parmi les potentiels assurés, qui doutent de l'efficacité et de la réactivité des compagnies d'assurance. Une commerçante a, par exemple, dû patienter trois ans et demi avant d'être remboursée après l'incendie de sa moto assurée à Mutakura, provoqué par un problème électrique. Cette attente prolongée illustre les difficultés rencontrées par les sinistrés, décourageant ainsi l'adoption de l'assurance et renforçant l'idée que les assurances ne sont pas fiables. La lenteur des processus d'indemnisation est une raison majeure pour laquelle de nombreux commerçants négligent l'assurance, préférant parfois prendre le risque plutôt que de faire face à des procédures interminables et incertaines.
Capacité des assureurs limitée
La capacité financière des assureurs constitue un défi majeur dans le pays, ajoutant une couche de complexité à la problématique de l'assurance incendie. Gabriel Rufyiri, président de l'Observatoire de lutte contre la corruption et les malversations économiques (Olucome), affirme que de nombreuses compagnies d'assurance manquent de moyens suffisants pour couvrir des sinistres de grande ampleur. Selon lui, cette faiblesse structurelle limite considérablement la portée de l'assurance incendie au Burundi et soulève des questions quant à la solidité du secteur.
M. Rufyiri a illustré cette situation par un exemple concret et frappant. Il estime que si tous les commerçants de l'ancien marché central de Bujumbura avaient été assurés, aucune compagnie locale n'aurait pu les indemniser intégralement. "Si tous les commerçants de l’ancien marché central de Bujumbura avaient été assurés, aucune compagnie locale n’aurait pu les indemniser totalement", a déclaré Gabriel Rufyiri de l'Olucome, soulignant ainsi les limites intrinsèques du système actuel. Il a ajouté que cette situation révèle une approche souvent irrationnelle face au risque, où la prévention et la protection sont reléguées au second plan. "Nous vivons davantage dans l’irrationalité que dans le rationnel avec cette idée que Dieu nous protégera toujours", a-t-il précisé, mettant en lumière une forme de fatalisme qui prévaut dans la société. Cette attitude réduit la propension à investir dans des mécanismes de protection financière.
Culture préventive et solutions
La culture de la prévention et de l'assurance est manifestement insuffisante au Burundi. Au marché de Kinama, récemment touché par un incendie, peu de victimes disposaient d'une assurance contre les sinistres, illustrant la vulnérabilité persistante des commerçants face à ces catastrophes. Ces événements récurrents engendrent des conséquences économiques importantes pour les ménages ainsi que pour l'économie nationale, en détruisant le capital productif et en freinant la croissance économique du pays. Les nombreux commerçants négligent l'assurance, notamment en raison de la lenteur des processus d'indemnisation, ce qui renforce leur méfiance et leur inaction.
Jean Samandari, Secrétaire général de l'Acobu (Association des Commerçants du Burundi), a souligné que même des obligations légales comme l'assurance automobile ne sont pas toujours respectées au Burundi, ce qui démontre un problème plus large d'adhésion aux mécanismes d'assurance obligatoires ou fortement recommandés. Cette observation met en lumière la nécessité d'une sensibilisation accrue et d'une meilleure application des réglementations existantes. Il a insisté sur la nécessité d'une approche collaborative pour améliorer la protection des activités commerciales et renforcer la résilience du secteur. « La protection des commerces doit être une responsabilité partagée entre les commerçants, les assureurs et les pouvoirs publics », a déclaré Jean Samandari, appelant à une synergie des efforts. Cette vision met en lumière l'importance d'une collaboration tripartite pour renforcer la résilience face aux risques, où chaque acteur joue un rôle clé dans la mise en place d'un système d'assurance plus efficace et plus accessible. Une telle collaboration pourrait inclure des campagnes d'information ciblées, des produits d'assurance adaptés aux capacités financières des commerçants et des processus d'indemnisation plus transparents et rapides. La mise en place de ces mesures permettrait de transformer la perception de l'assurance, la faisant passer d'une charge facultative à un pilier essentiel de la protection économique.