Le gouvernement burundais cherche à accroître ses recettes intérieures, ramenant le débat sur les exonérations fiscales au premier plan. Le ministre des Finances, Alain Ndikumana, a récemment alerté l'Assemblée nationale sur l'augmentation rapide de ces exemptions. Celles-ci, souvent désignées comme des "dépenses fiscales", réduisent l'assiette imposable et contribuent à l'élargissement du déficit budgétaire. La question de la gestion des exonérations fiscales est devenue un enjeu central pour l'équilibre budgétaire du pays, d'autant plus que le gouvernement est confronté à une pression croissante pour améliorer la mobilisation des ressources internes.
Malgré une performance encourageante en matière de collecte fiscale pour l'exercice 2025-2026, le coût budgétaire des exonérations demeure lourd et peu transparent, représentant régulièrement un pourcentage significatif des recettes potentielles. Le pays fait face à un déficit budgétaire estimé entre 4,8% et 5,1% du PIB pour la période 2024-2025. Cette situation note l'urgence d'une gestion plus rigoureuse de ces avantages fiscaux. Au Burundi, les exonérations fiscales ne sont ni un mal absolu ni une panacée, mais leur gestion est clé pour l'équilibre des finances publiques. L'enjeu est de trouver un équilibre entre la nécessité de stimuler l'économie et celle d'assurer la viabilité budgétaire à long terme.
Les raisons des exemptions
Les exonérations au Burundi concernent principalement les importations d'intrants agricoles, de médicaments et de biens d'équipement, ainsi que les investissements réalisés dans le cadre du Code des investissements, les ONG et des projets stratégiques tels que l'exploitation minière, l'agriculture et les zones franches. Ces mesures visent à compenser un climat des affaires difficile, des infrastructures limitées et une faible attractivité pour les capitaux étrangers, des facteurs qui entravent le développement économique et la diversification.
L'économie burundaise est dominée par l'agriculture, qui représente environ 30% du PIB. Les exemptions sur les engrais, les semences et le matériel agricole sont ainsi destinées à soutenir la productivité dans ce secteur essentiel. Ce secteur emploie la majorité de la population et est particulièrement vulnérable aux chocs climatiques, rendant ces soutiens fiscaux d'autant plus critiques pour la sécurité alimentaire et les moyens de subsistance. Parallèlement, des avantages fiscaux pour les investisseurs incluent des exonérations temporaires de 5 à 10 ans sur l'impôt sur les sociétés (30%) et les droits de douane sur les biens d'équipement. Ces dispositions sont mises en place pour favoriser la diversification économique, notamment vers l'exploitation minière (or, nickel) et l'énergie, des secteurs considérés comme ayant un fort potentiel de croissance et de génération de revenus. Ces mesures ont contribué à des flux modestes d'investissements directs étrangers et à l'importation de biens essentiels pour les projets de développement, bien que leur impact global sur la croissance reste un sujet d'évaluation continue. La volonté d'attirer les investissements étrangers est un facteur clé, dans un pays classé bas dans les indices de liberté économique, où le coût de faire des affaires est élevé.
Face à des réserves de change limitées, évaluées à environ 1,6 mois d'importations, les exonérations facilitent l'accès aux biens critiques sans exercer une pression immédiate sur la balance des paiements. Les besoins en intrants agricoles, en équipements pour les projets miniers et énergétiques, ainsi que l'aide humanitaire via les ONG, justifient un grand nombre de demandes d'exonération, ces secteurs étant vitaux pour la population et le développement du pays.
Le contexte macroéconomique, marqué par une croissance modérée (projetée autour de 3,7-4% en 2025-2026), une inflation élevée et la nécessité de financer le développement, contribue à la problématique des exonérations fiscales. Le Burundi fait également face à une faible mobilisation des recettes intérieures, ce qui rend chaque exemption d'autant plus significative pour les finances publiques. Une gouvernance plus rigoureuse est nécessaire pour maximiser les bénéfices des exonérations tout en préservant l'espace budgétaire. Cela inclut des évaluations systématiques, l'établissement de plafonds contraignants, l'application de clauses de caducité et une meilleure traçabilité des avantages accordés, afin de garantir que ces mesures atteignent leurs objectifs sans créer de distorsions excessives.
Le coût budgétaire et les dérives
Les finances publiques du Burundi se caractérisent par leur fragilité, marquées par une dette publique élevée, oscillant autour de 70 à 80% du PIB selon des estimations récentes. Le pays connaît également une dépendance persistante vis-à-vis des recettes externes, ce qui rend la gestion des recettes internes, y compris les exonérations, d'autant plus clé pour la souveraineté économique. Les dépassements récents des prévisions d'exonérations illustrent cette situation : des prévisions de 135 milliards de BIF pour un exercice fiscal se sont finalement concrétisées à près de 220 milliards de BIF. Cette augmentation inattendue des exonérations est un signal d'alarme pour la gestion des finances publiques, car elle indique un manque de contrôle et une pression budgétaire non anticipée.
Des "effets d'aubaine" fréquents, une opacité dans l'octroi des exonérations et des risques de fraude ou de détournement sont associés à ces mécanismes. Une partie des exonérations bénéficie à des importateurs qui revendent ces biens sur le marché local, au lieu de soutenir des projets productifs, dénaturant ainsi l'objectif initial de ces mesures. La charge fiscale sur les petites entreprises et les ménages se trouve indirectement accrue par les exonérations, notamment à travers les impôts indirects comme la TVA et les droits de douane, ce qui affecte de manière disproportionnée les populations les plus pauvres, créant une iniquité fiscale. L'inflation persistante, projetée entre 20 et 30%, et la monétisation du déficit limitent l'espace budgétaire disponible pour les investissements publics prioritaires dans des secteurs tels que les infrastructures, l'éducation et la santé, qui sont pourtant essentiels au développement humain et économique du pays.
Les exonérations augmentent par ailleurs la dépendance du Burundi à l'aide étrangère, car elles réduisent les recettes propres du gouvernement. Des facteurs structurels et conjoncturels expliquent l'augmentation annuelle des exonérations, y compris une logique de compensation dans une économie à faible assiette fiscale et la pression pour stimuler l'activité sans augmenter les taux nominaux. L'inertie et la pression politique rendent difficile le retrait des exonérations déjà accordées en raison des intérêts acquis, créant un système rigide et difficile à réformer malgré les coûts évidents.
Les dépassements récurrents des prévisions indiquent un contrôle administratif limité et la fréquence des amendements en cours d'année, ce qui complique la planification budgétaire et la transparence. Le contrôle de ces exonérations repose fortement sur l'Office burundais des Recettes (OBR), les services douaniers et le ministère des Finances, tandis que l'Agence de Développement du Burundi (ex-API) gère les exonérations relevant du code des investissements, ce qui peut parfois entraîner des chevauchements ou des lacunes dans la surveillance globale.
Les failles du contrôle et de la gouvernance
Une réforme profonde de l'administration fiscale est nécessaire, car la digitalisation y est incomplète, ce qui facilite l'octroi d'exonérations plutôt que la lutte contre l'évasion fiscale ou l'élargissement de l'assiette imposable. Le système actuel repose largement sur l'autodéclaration, avec des lacunes persistantes dans la capacité de vérification ex post, des mécanismes complexes et une opacité concernant la destination réelle des marchandises, rendant difficile de s'assurer que les exonérations sont utilisées aux fins prévues.
Les évaluations ex post sont rares et peu publiques, et des organismes comme la Cour des comptes manquent de ressources pour assurer un suivi exhaustif de ces mesures, ce qui affaiblit la responsabilité et la capacité à tirer des leçons. Des suggestions d'amélioration incluent le renforcement de la digitalisation des services douaniers et de l'Office burundais des Recettes (OBR), l'établissement d'une stricte conditionnalité pour l'octroi des exonérations, l'intégration de clauses de révision automatique et l'analyse croisée des données pour identifier les abus et améliorer l'efficacité.
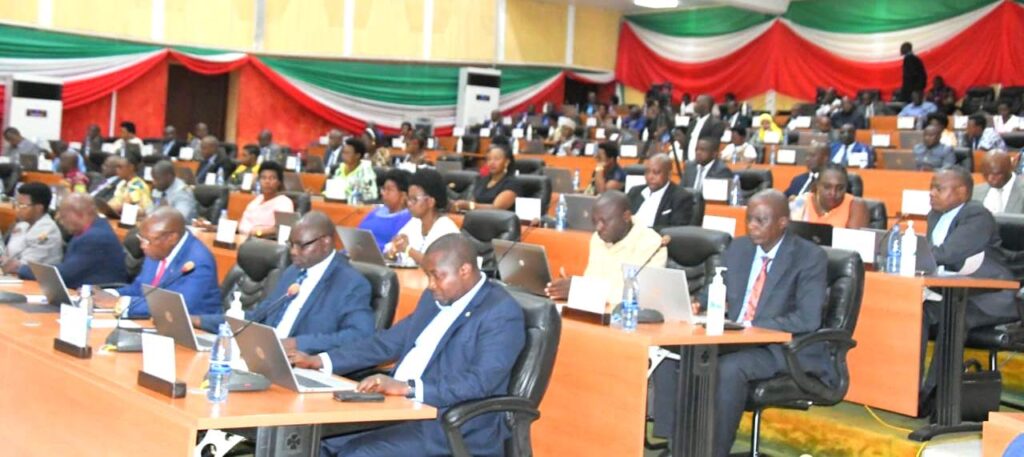
L'Assemblée nationale joue un rôle constitutionnel clé dans le vote de la loi de finances et le contrôle de son exécution, ce qui inclut la modification des régimes d'exonération et l'exigence de rapports détaillés sur leur impact. Les députés peuvent imposer des plafonds globaux, des critères de performance plus stricts pour les bénéficiaires, demander des études d'impact rigoureuses, des évaluations périodiques ou créer des commissions d'enquête pour examiner des cas spécifiques. Un contrôle efficace nécessite le renforcement des ressources des commissions parlementaires des finances et une transparence accrue sur les bénéficiaires de ces exonérations, afin que le public et les élus puissent juger de leur pertinence et de leur coût.
Vers une réforme équilibrée
Une réforme équilibrée, fondée sur des preuves plutôt que sur des incitations ponctuelles, permettrait de consolider les bases d'une croissance inclusive et résiliente au Burundi. Cette approche vise à optimiser l'impact des avantages fiscaux tout en maîtrisant leur coût budgétaire. Elle impliquerait une évaluation rigoureuse des exonérations existantes et la mise en place de mécanismes transparents pour leur octroi et leur suivi. L'objectif est de s'assurer que ces mesures soutiennent effectivement le développement économique du pays, en favorisant les secteurs à forte valeur ajoutée et en créant des emplois durables. Cela contribuerait à une meilleure gestion des finances publiques et à la réduction du déficit, tout en favorisant un environnement économique stable et prévisible pour les investisseurs et les populations, essentielle pour attirer des capitaux et stimuler la prospérité à long terme. Une telle réforme est indispensable pour que le Burundi puisse atteindre ses objectifs de développement et réduire sa dépendance aux aides extérieures, en construisant une économie plus solide et autonome.